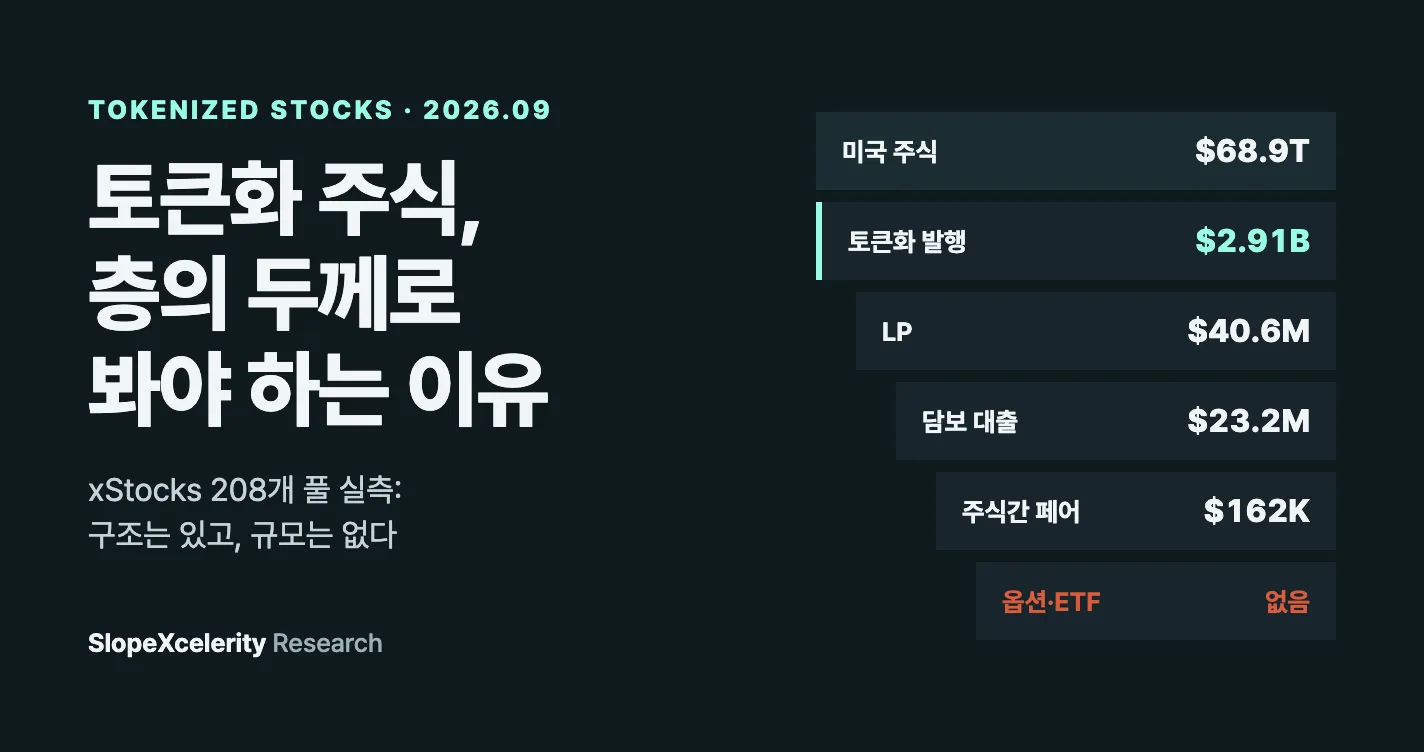
마켓 리서치 · 2026-09-28
토큰화 주식, 발행량이 아니라 층의 두께로 봐야 하는 이유: xStocks 208개 풀 실측
by SlopeXcelerity Research
작성일: 2026년 9월 28일
측정 시점: 2026년 9월 19일 오전(온체인 실측), 시장 규모는 rwa.xyz 2026년 9월 18일 기준
이 글은 특정 종목의 매수·매도 권유가 아니다.
주식이 토큰이 되면 DeFi의 재료가 되고, 그 위에 LP·담보대출·페어트레이딩·파생상품이 쏟아진다는 기대가 돈다. 방향은 그쪽이 맞다고 본다. 다만 지금 이 시장을 발행량으로 보면 판단을 그르치기 쉽다. 그래서 실제로 얼마나 쌓였는지 직접 재봤다.
웹 자료만으로는 답이 나오지 않아 온체인을 직접 측정했다. xStocks 7종이 속한 풀 208개를 전수 조회하고, Jupiter에 실제 견적을 넣어 체결 깊이를 쟀고, 나스닥 공식 시세와 온체인 가격을 맞대어 봤다. 자체 수집한 Binance Alpha 스냅샷(Ondo 토큰화 주식)도 함께 대조했다.
한 줄 요약
구조는 거의 다 실재한다. 없는 건 규모다. 그래서 이 시장은 발행량이 아니라 그 위에 쌓인 층의 두께로 봐야 한다. 그리고 지금 그 층을 가장 많이 쓰는 쪽은 페어트레이딩 설계자가 아니라 밈코인이다.
1. 먼저 규모부터
이 시장은 숫자를 모르고 보면 다 대단해 보인다.
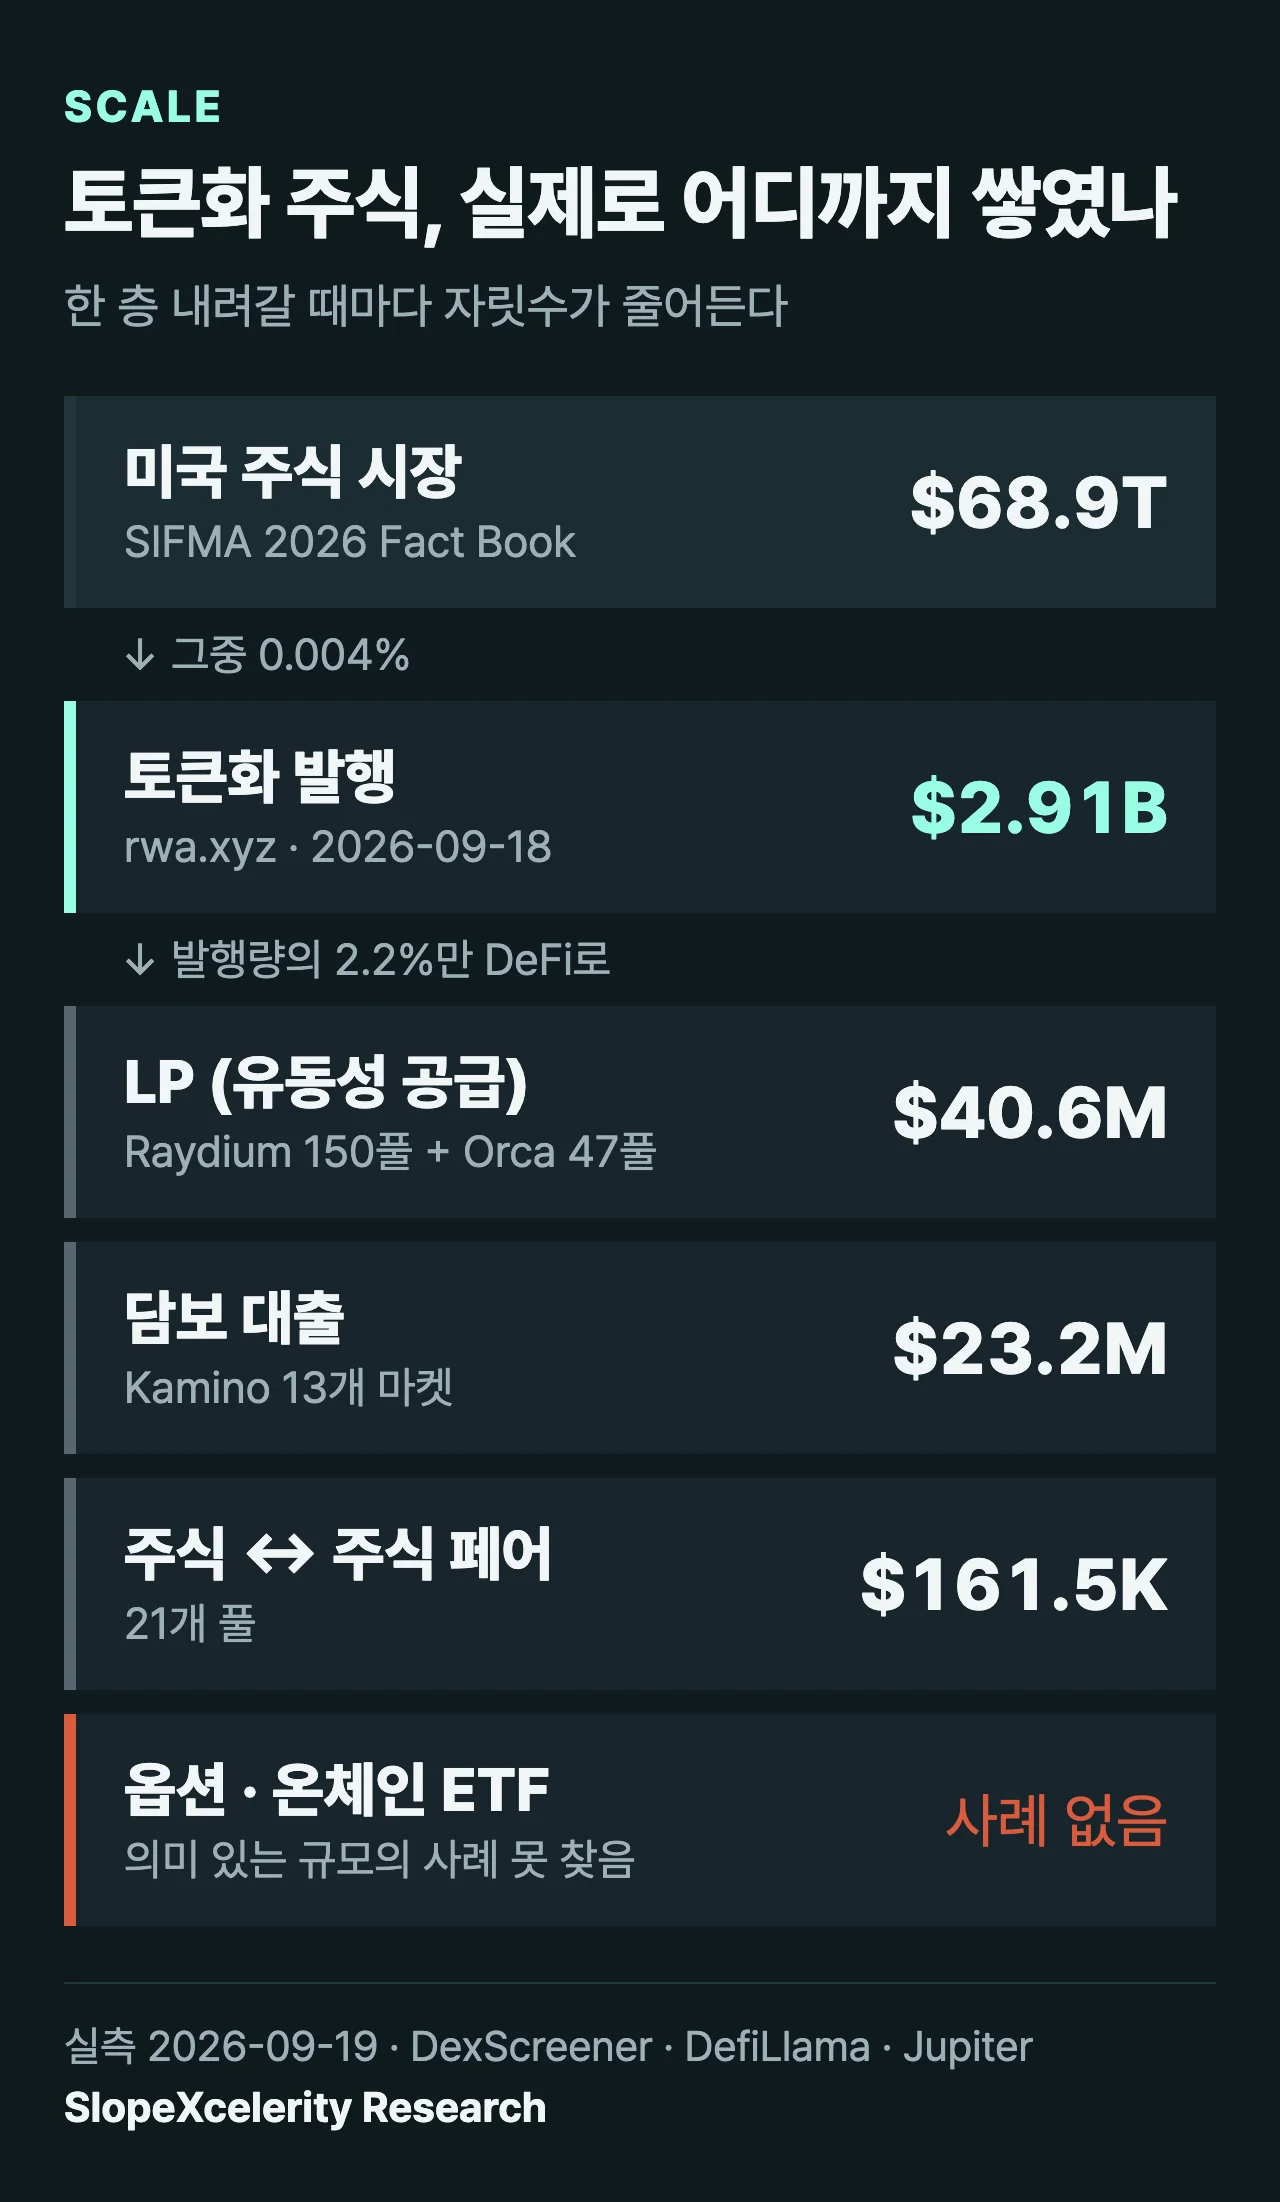
- 토큰화 주식 전체 발행액은 29.1억 달러다. 미국 주식 시장(68.9조 달러)의 0.004%다.
- 그 위에 쌓인 DeFi 층(LP·담보·주식간 페어)은 발행량의 2.2%다.
- 시장이 열리기 시작한 것도 맞고, 아직 거의 비어 있는 것도 맞다.
2. 실제로 돌아가고 있는 것들
기대만 앞선 얘기는 아니다. 확인해 보니 상당 부분 이미 돌아가고 있었다.
Solana의 AMM 풀·Jupiter 거래·Kamino 담보
- Raydium에 xStocks 풀 150개(TVL 3,787만 달러)
- Orca에 47개(275만 달러)
- Kamino에 담보 마켓 13개(2,322만 달러)
Morpho 담보 시장
- Ethereum에서 SPYx 담보 볼트가 2026년 3월 30일부터 라이브다.
주식끼리 묶은 페어
- QQQx/SPYx 6개, TSLAx/NVDAx 2개, MSTRx/CRCLx, METAx/GOOGLx까지 21개 풀을 찾았다.
- 먼 얘기로 취급되는 이종자산 페어도 이미 있다. AAPLx/GLDx 풀이 돈다. 규모가 1,191달러일 뿐이다.
주식 Perp
- Ostium은 나스닥 데이터 기반 개별주 perp를 운영하고, 미결제약정의 91%가 비크립토다.
- Hyperliquid HIP-3 빌더 마켓에는 개별주 perp 108개 시장이 있다.
거래 깊이
- Jupiter에 실제 견적을 넣으면 10만 달러 매수의 가격영향이 NVDAx 0.107%, SPYx 0.223%다.
- 50만 달러에서는 NVDAx가 2.64%로 튄다. 실용 한도는 건당 수십만 달러로 보인다.
3. 그런데 1위 사용처는 밈코인이었다
주식 토큰이 무엇과 짝지어 거래되는지 208개 풀을 다 세어 봤다. 예상과 달랐다.
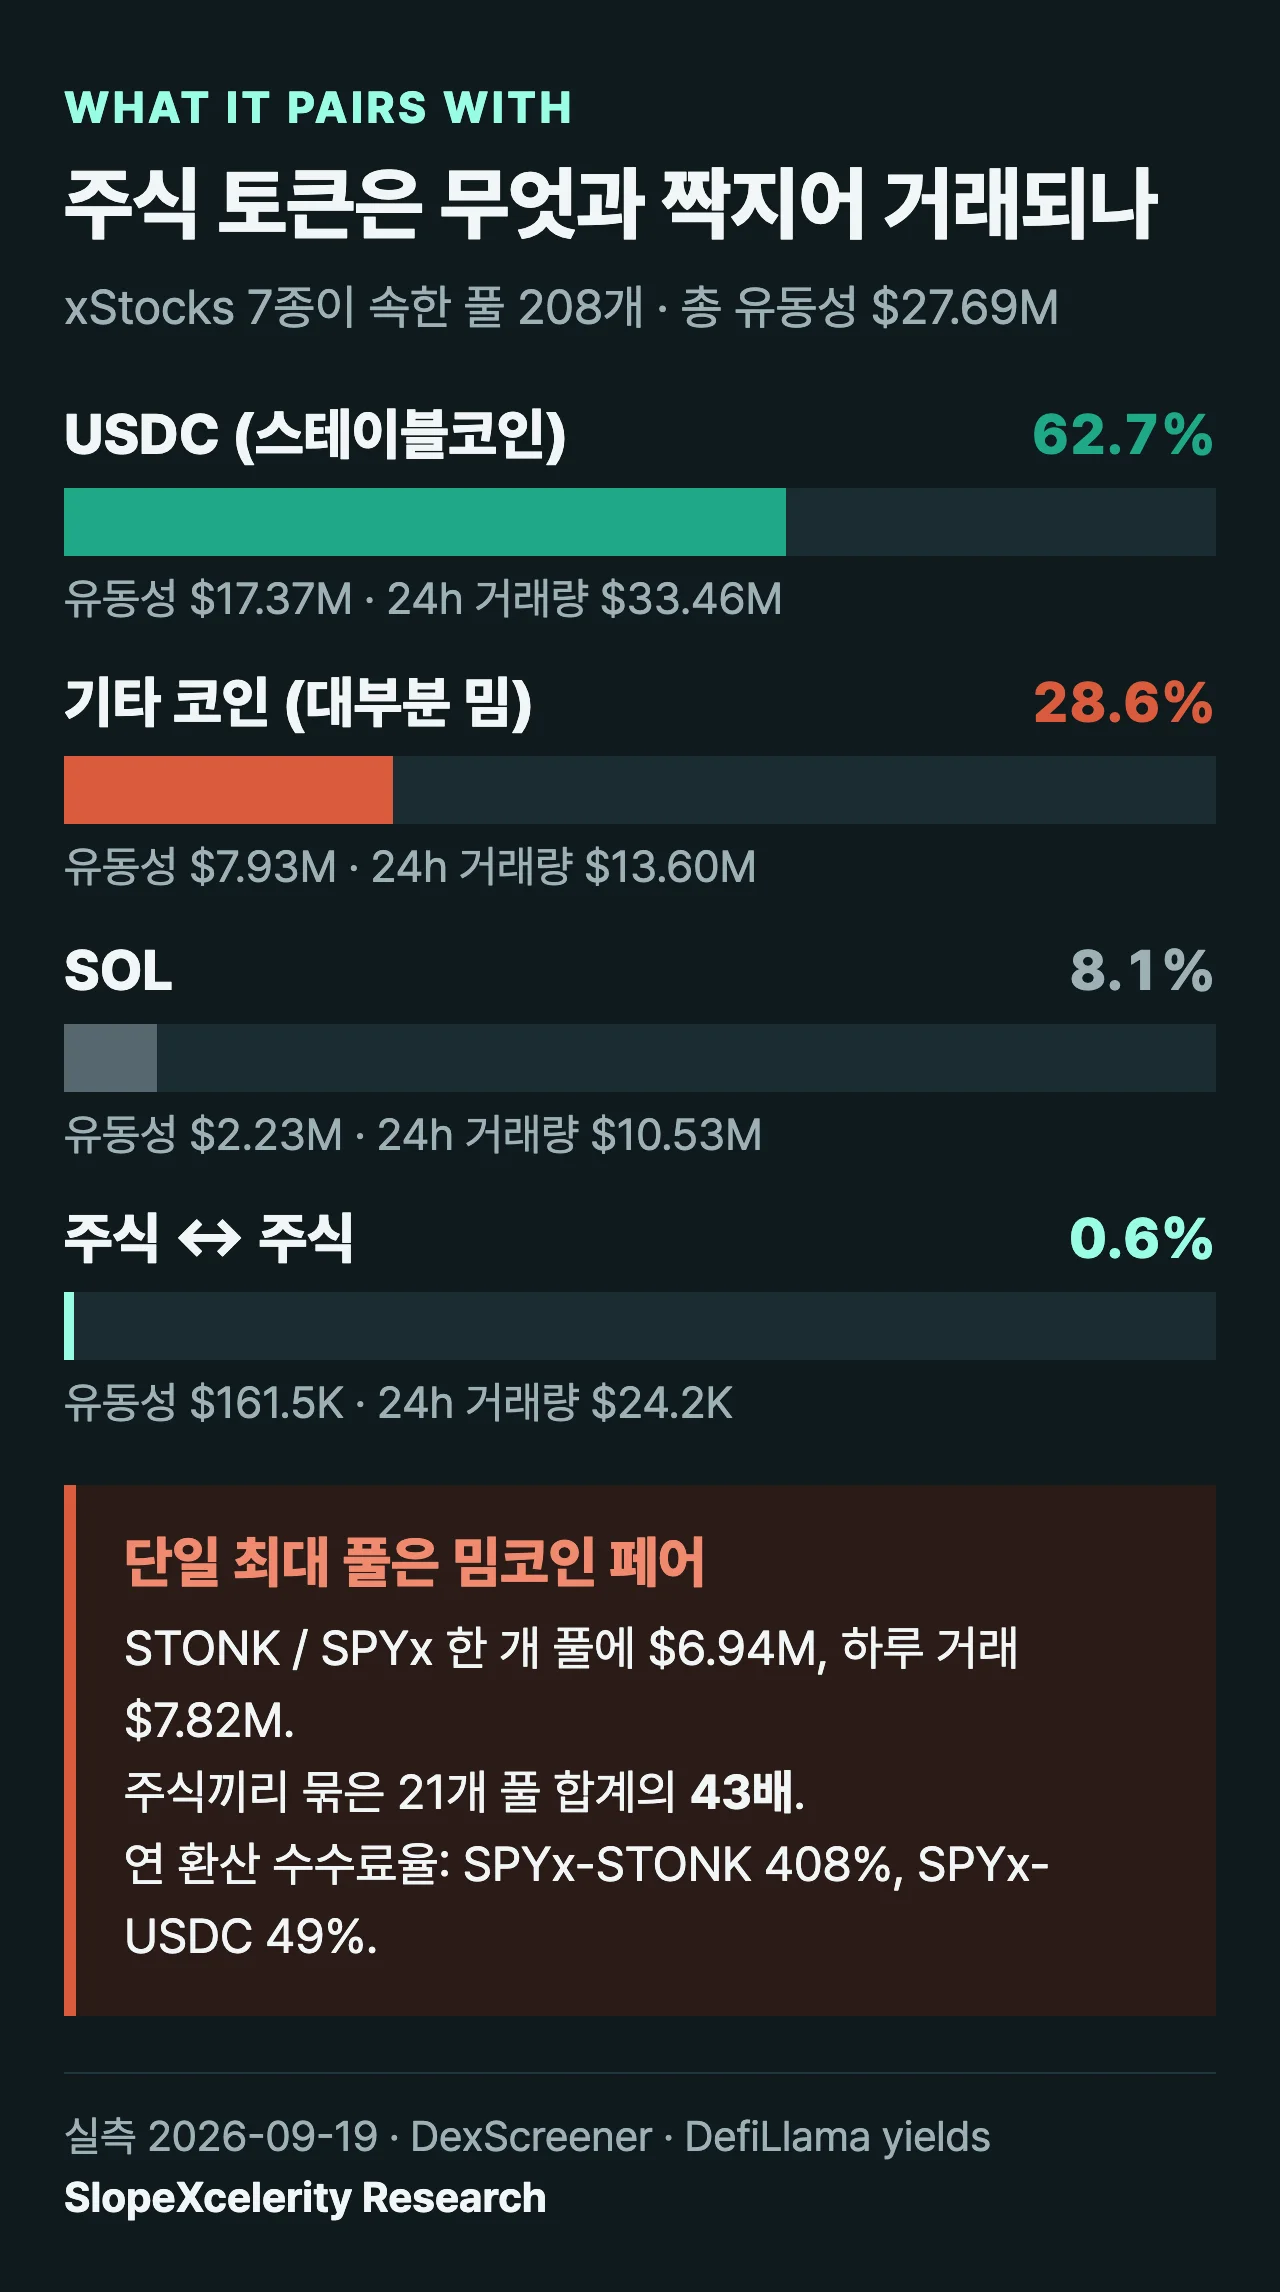
- 단일 최대 풀은 STONK / SPYx다. 밈코인과 S&P 500을 묶은 풀 하나에 694만 달러가 들어 있고 하루 782만 달러가 돈다.
- 이는 주식끼리 묶은 21개 풀을 전부 합친 것의 43배다.
- NASDOG/QQQx는 유동성 3.5만 달러로 하루 384만 달러를 돌린다.
수수료율도 같은 얘기를 한다. 연 환산으로 SPYx-STONK가 408%, SPYx-USDC가 49%다. 주식 LP의 높은 수익률은 "주식 수수료"가 아니라 밈코인 변동성의 대가로 보는 게 맞다.
주식이 다른 금융상품과 결합하는 재료가 된다는 말은 맞다. 다만 지금 그 재료를 가장 많이 쓰는 쪽은 밈코인 런치패드다. 토큰화 주식의 첫 실수요는 페어트레이딩이 아니라 밈코인의 상대 자산이고, 수수료도 거기서 나온다.
4. 다르게 보는 지점 둘
① "금융 상품 생산 비용이 급락한다"
동의하기 어렵다.
- xStocks 발행사 Backed는 저지(Jersey) FSC 등록, 리히텐슈타인 FMA 승인 프로스펙투스, 스위스·미국 분리 수탁계좌를 그대로 지고 있다.
- 스마트컨트랙트가 대체한 건 장부 기록 방식 정도다.
- 미국 시장을 겨냥한 Dinari는 SEC 등록 브로커딜러에 FINRA·SIPC 회원사까지 추가로 달았다. 라이선스 레이어가 줄어든 게 아니라 늘었다.
실제로 줄어든 건 비용이 아니라 투자자 보호다. SIPC 보험이 없고 의결권이 없다.
② "$MET가 주식 LP의 대표주"
주식 LP 테마로 $MET가 자주 거론되는데, 뒷받침할 근거를 찾지 못했다.
- $MET는 Solana DEX Meteora의 토큰이 맞다. 토큰화 주식을 페어 자산으로 쓰는 기능도 실제로 있다(2026년 9월 11일 "100+ xStocks와 페어 런치").
- 그런데 주식 페어가 Meteora의 TVL·수수료에서 차지하는 비중을 보여주는 수치는 찾지 못했다.
- 업계의 밈+주식 페어 통계는 Pump.fun과 Robinhood Chain 기준으로 나오고 Meteora는 언급되지 않는다.
기능이 있다는 것과 그게 매출의 축이라는 건 다른 얘기다.
티커도 짚어둔다. METAx가 Meta Platforms이고 MET는 별개 전통주식(MetLife)이다. METx라는 xStock은 없다.
5. 리스크 셋
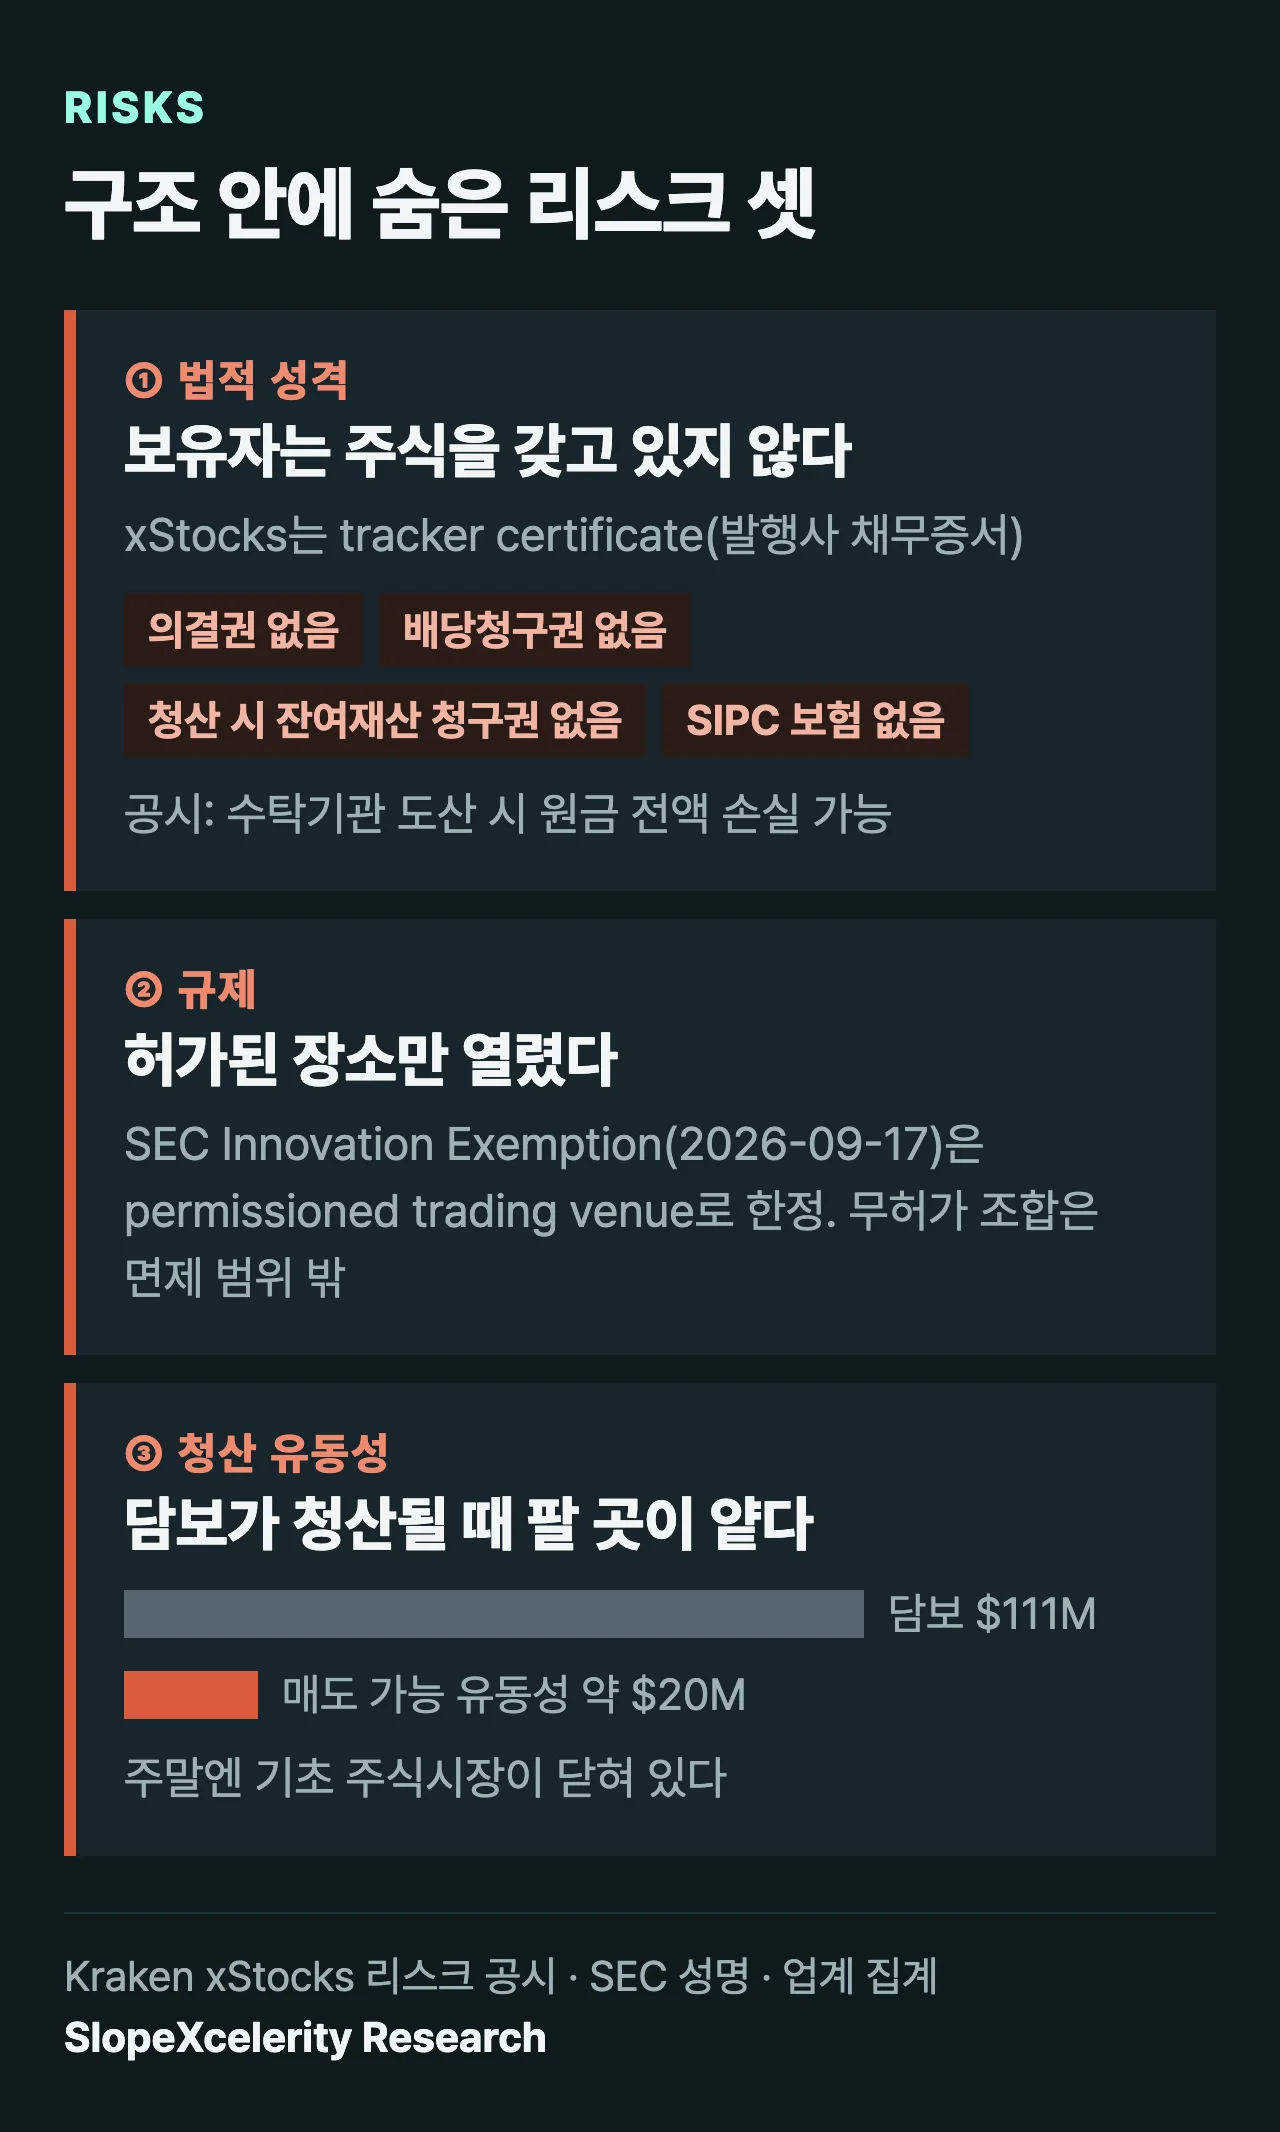
① 보유자는 주식을 갖고 있지 않다
xStocks는 주식이 아니라 tracker certificate, 즉 발행사 채무증서다.
- 의결권이 없다.
- 배당청구권이 없다. 배당은 현금이 아니라 같은 토큰을 더 발행해 재투자 처리한다.
- 기초회사 청산 시 잔여재산 청구권도 없다.
공시에는 이렇게 적혀 있다. 수탁기관이 도산하면 투자원금 전액을 잃을 수 있다.
② 규제는 "허가된 장소"만 열어줬다
- SEC는 2026년 1월 28일 공동성명에서 "토큰화 형식이나 보유자 기록 방식은 연방증권법 적용에 영향을 주지 않는다"고 못박았다.
- 2026년 9월 17일 Innovation Exemption은 토큰화 주식 거래를 permissioned trading venue로 한정해 열어줬다. 무허가 조합은 그 면제 범위 밖이다.
- xStocks 자체가 미국·캐나다·영국·호주 접근이 배제된 EU·리히텐슈타인 관할 구조다.
③ 담보가 청산될 때 팔 곳이 없다
- Venus는 TSLAB·NVDAB·SPCXB를 담보로 상장했지만 borrow cap을 0으로 두어 실제 차입을 막아 놨다.
- 카테고리 전체로 담보 1.11억 달러에 대해 실제 매도 가능한 유동성은 2,000만 달러 수준이라는 집계가 있다.
- 직접 잰 Raydium+Orca xStocks 유동성도 4,060만 달러로 같은 자릿수였다.
주식시장이 닫힌 주말에 담보가치가 무너지면 이 얕은 유동성에 덤핑된다. 다만 실제 주말 청산이 몇 건 있었고 손실이 얼마였는지는 데이터를 찾지 못했다. 담보 쪽은 구조가 증명될 때까지 관찰 대상으로 둔다.
6. 페그는 붙어 있다, 거래가 있는 한
부정적인 얘기만 있는 건 아니다. 2026년 9월 18일 18:27(미 동부) 나스닥 공식 시세와 온체인 가격을 맞대어 보니 NVDAx +0.10%, SPYx +0.47%, QQQx +0.22%, TSLAx +0.03%로 ±0.5% 안에 붙어 있었다.
Binance Alpha에 올라온 Ondo 토큰화 주식 39종을 기초자산 종가와 대조하면 그림이 더 분명해진다.
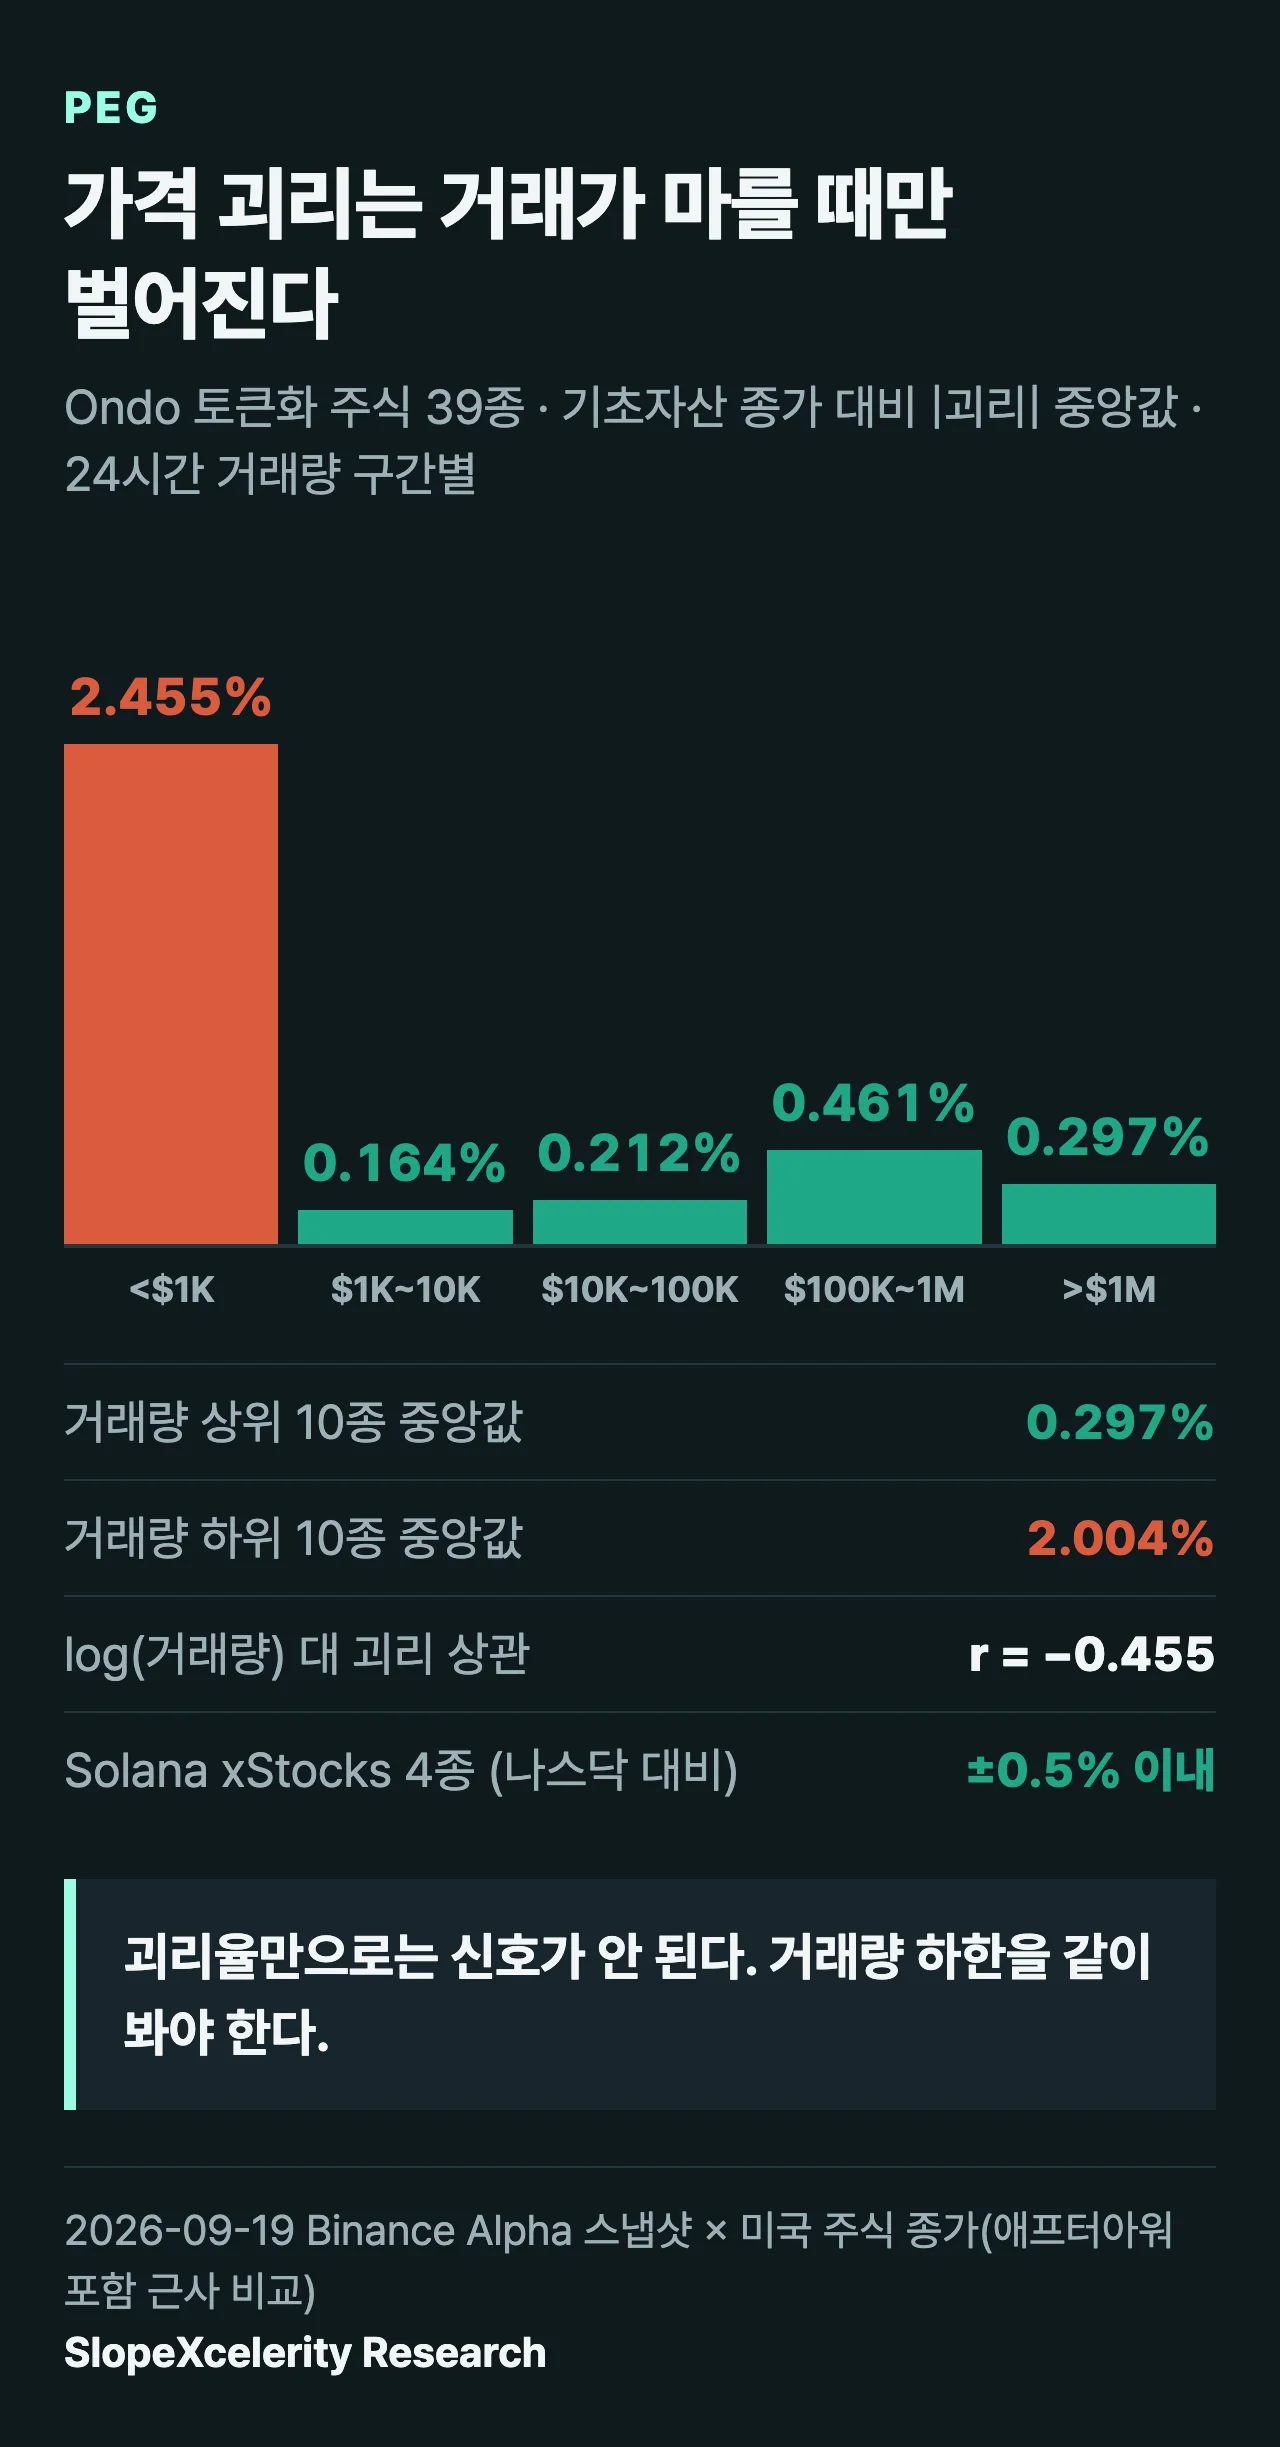
- 괴리가 크게 벌어진 종목은 페그가 깨진 게 아니라 거래가 없어서 마지막 체결가가 남아 있는 것이었다. ACNon은 하루 거래량이 406달러, PFEon은 28달러다.
- 거래량 상위 10종의 괴리 중앙값은 0.297%, 하위 10종은 2.004%로 6.7배 차이가 난다.
- 거래량 로그값과 괴리의 상관은 r = −0.455다.
그래서 괴리율만 보고 신호로 쓰기는 어렵다. 거래량 하한과 같이 봐야 하고, 이번 표본에서는 24시간 거래량 1만 달러 위 구간에서만 괴리가 의미를 가졌다.
함정도 하나 있었다. NFLXon은 기초자산 대비 +902%로 보이는데, 상장일부터 줄곧 NFLX의 약 10배를 따라왔다(상장일 9.899배, 현재 10.026배). 분할 미반영이 아니라 1토큰이 10주에 해당하는 단위 설계였다. 온체인 가격과 기초자산을 1:1로 조인하면 안 된다.
7. 앞선 네 번의 시도
토큰화 주식은 처음이 아니다. 앞선 시도는 모두 끝났다.
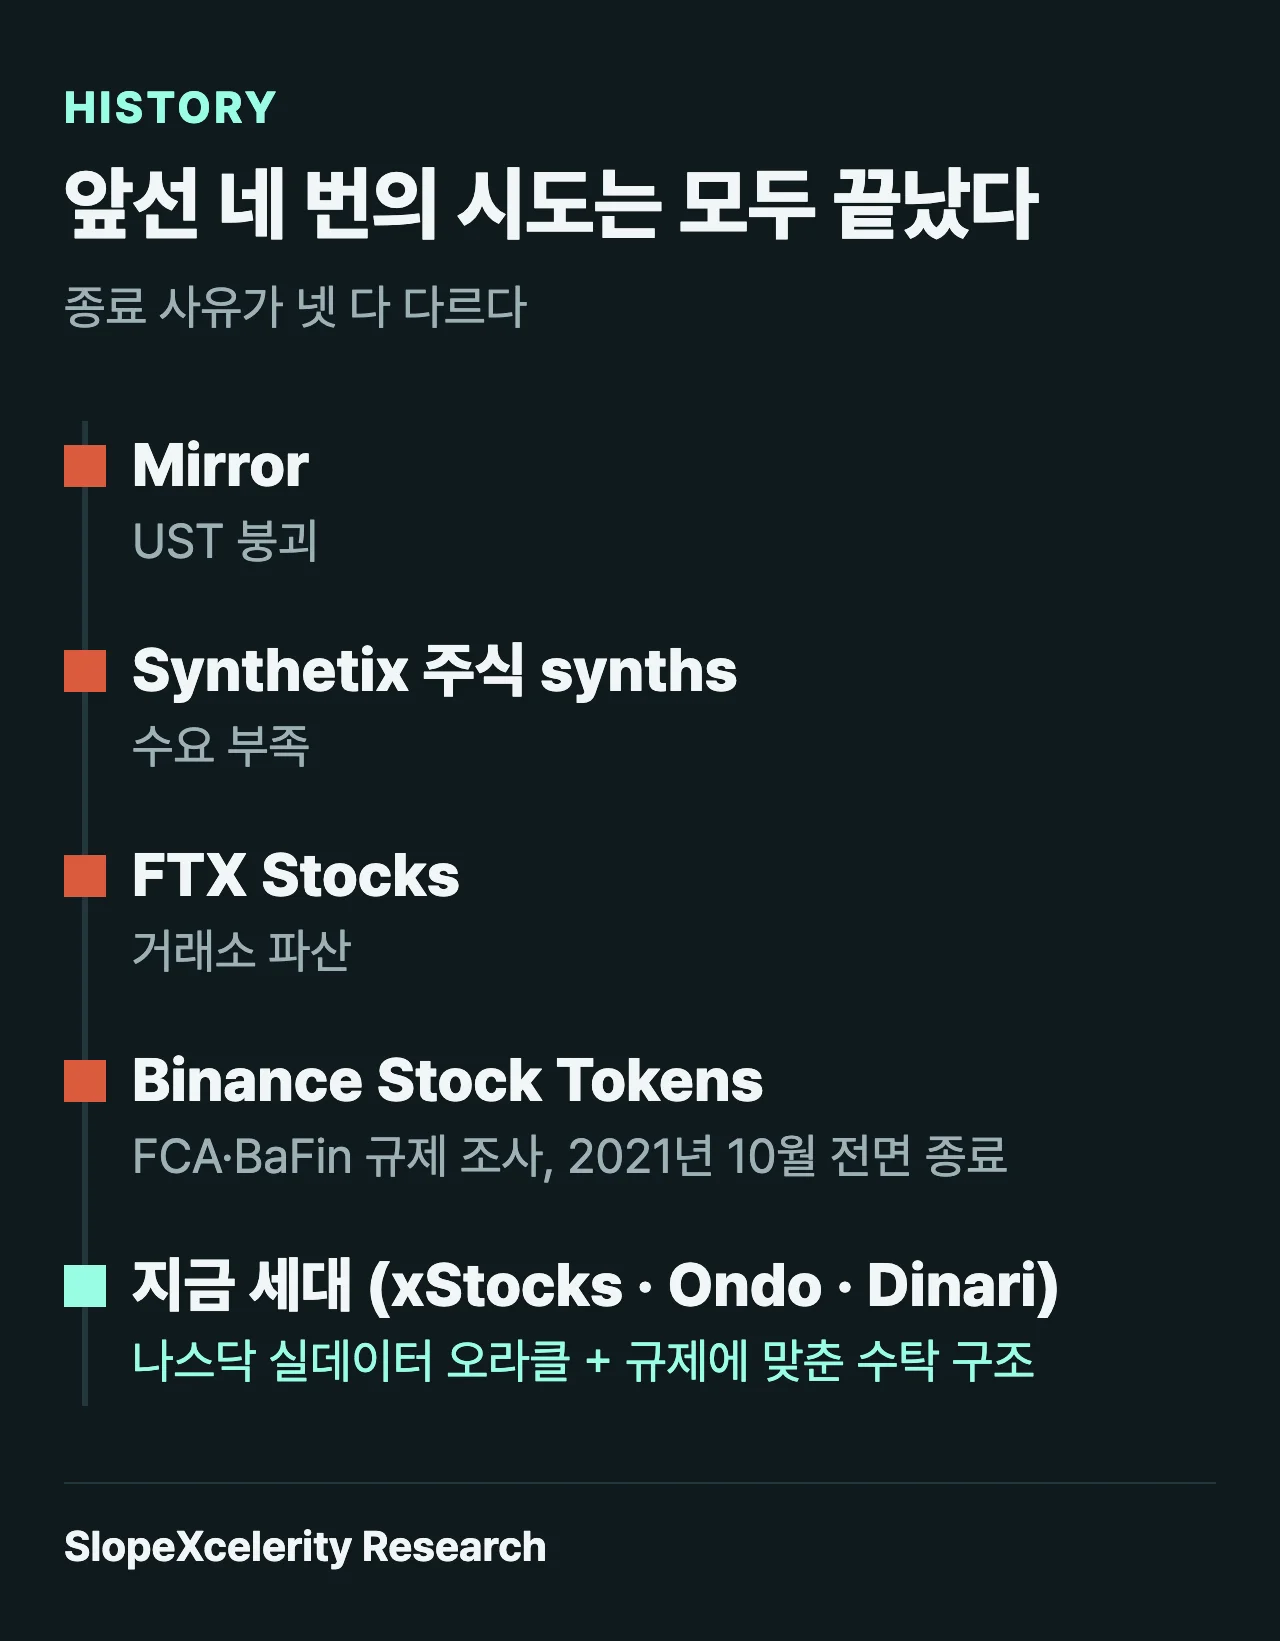
- Mirror: UST 붕괴
- Synthetix 주식 synths: 수요 부족
- FTX Stocks: 거래소 파산
- Binance Stock Tokens: FCA·BaFin 규제 조사로 2021년 10월 전면 종료
지금 세대의 차이는 나스닥 실데이터 오라클과 규제에 맞춘 수탁 구조다. 그 차이가 "이번엔 다르다"로 이어질지는 아직 판단을 보류한다.
8. 그래서 무엇을 볼 것인가
이 시장은 발행량이 아니라 그 위에 LP·대출·파생·자동운용이 얼마나 쌓이는지로 봐야 한다.
그건 전망이 아니라 매일 잴 수 있는 지표다. 오늘 잰 네 숫자를 시계열로 쌓으면 이 시장이 실제로 열리는지 몇 달 안에 판정된다.
- LP TVL: 4,060만 달러
- 담보 TVL: 2,320만 달러
- 주식↔주식 페어 TVL: 16.2만 달러
- 옵션·온체인 ETF: 확인된 사례 없음
여기에 둘을 더하면 좋다.
- 밈 페어를 뺀 LP TVL: 빼지 않으면 "층이 두꺼워졌다"와 "밈 거래가 커졌다"가 구분되지 않는다.
- 개별주 perp 미결제약정: 현물 토큰 없이도 주식 노출을 사는 쪽이 얼마나 되는지 보여준다.
부록 A. 쟁점별 정리
- 주식이 DeFi 결합 재료가 된다: 성립
- Solana AMM·Jupiter·Kamino 담보: 확인됨
- 주식 LP가 먼저 큰다: 성립(LP 4,060만 > 담보 2,320만)
- $MET가 주식 LP 대표: 근거 찾지 못함
- 주식-주식 페어트레이딩: 페어 풀은 실존, 전체의 0.6%
- SPYx 담보 차입 = 온체인 신용거래: 확인됨, 초기 단계
- Perp·옵션·구조화·온체인 ETF: Perp만 성립. 옵션·ETF는 사례 못 찾음
- 국채·금·부동산도 같은 레일: 토큰화는 사실, 유동성은 국채에 80% 편중
- 엔비디아-금 같은 이종 페어: 이미 존재(AAPLx/GLDx). 부동산 쪽은 반증 사례가 우세
- 생산 비용 급락: 동의하기 어려움
- 프로그래밍 가능한 자산으로 바뀐다: 기술적으론 성립, 법적으론 주식이 아님
- 인터넷처럼 2차 산업이 쏟아진다: 판단 보류. 앞선 4차례 시도는 전멸
부록 B. 확인하지 못한 것
- 토큰화 주식 LP의 실측 손익(개장·폐장 갭에서 LP가 실제로 얼마를 잃는지)
- 주말 청산이 실제로 몇 건 발생했고 손실이 얼마였는지
- 여러 토큰화 주식을 묶은 온체인 ETF의 실물 사례
- 토큰화 발행 원가와 기존 증권 발행 원가의 직접 비교
- Securitize 주식 시총(rwa.xyz 3.03억 달러 vs 일부 보도 20억 달러 이상, 10배 차이 미해소)
- Robinhood EU 시총(7,790만 vs 1,266만, 6배 차이 미해소)
측정 방법과 출처
- 온체인 실측(2026년 9월 19일 오전): DexScreener 풀 전수 조회, DefiLlama yields 풀 단위 데이터, Jupiter 실거래 견적 API, 나스닥 공식 시세 API
- 페그 대조: 자체 수집한 Binance Alpha 스냅샷과 미국 주식 일봉
- 시장 규모: rwa.xyz(2026년 9월 18일), 미국 주식 시가총액은 SIFMA 2026 Capital Markets Fact Book
- 법적 구조: Kraken xStocks 리스크 공시, xStocks 법률 개요 원문
- 규제: SEC 성명 원문 3건
한계도 밝혀둔다. 페그 대조에 쓴 Binance Alpha 스냅샷은 2026년 9월 19일 07:30(한국시간)으로, 미국 정규장 마감(05:00) 이후 애프터아워가 열려 있던 시각이다. 종가 대비 괴리에 연장거래 2시간 반의 실제 변동이 섞여 있어 근사 비교로만 유효하다. 엄밀히 하려면 05:00~05:30 스냅샷끼리 대조해야 한다.
#토큰화 주식 #RWA #xStocks #Ondo #Solana #DeFi #밈코인